venerdì 20 marzo 2020

LA LEGITTIMITA' IMPOSSIBILE DI UN ESM FINANZIATO DALLA BCE E PRESTATORE SENZA CONDIZIONALITA'


Quanto sopra riportato è un motivo non certo secondario della questione che andremo ad analizzare nel post...

1. Cerchiamo di fare chiarezza sulla proposta di attivare, in una qualche forma legata all'emissione di una inedita tipologia di bond, il meccanismo europeo di stabilità affinché, par di capire, fornisca liquidità agli Stati-membri, e in particolare all'Italia, senza l'imposizione di condizionalità.

1.1. Nell'indagine di "fattibilità" di tale proposta dedichiamo alcuni accenni al problema della "legittimazione", cioè del potere giuridico di negoziare e impegnare la Repubblica italiana, del presidente del Consiglio, agente singulatim, ovvero, anche del consiglio dei ministri nella sua interezza deliberante.
Al riguardo, basti dire che, vigente l'attuale contenuto dell'ESM (e a fortiori se si arrivasse non solo all'approvazione ma anche alla ratifica parlamentare della sua riforma), la sua applicazione (in termini di "sostegno alla stabilità", art.13, cioè di sostegno/prestito finanziario) pone capo a un protocollo di intesa, cioè a un accordo attinente a un finanziamento oneroso allo Stato richiedente (particolarmente delicato, nella sua conclusione, poiché il contenuto di tale accordo è sostanzialmente predeterminato unilateralmente da parte degli organi dell'ESM, come comprova lo stesso art.13, nella vecchia e nella nuova formulazione). 
Si deve pertanto escludere che tale accordo-intesa in materia chiaramente "finanziaria" possa essere concluso dall'Esecutivo in modo autonomo dalla preventiva deliberazione parlamentare, poiché l'art.5 delle legge n.234 del 2012, - applicabile direttamente nel caso di modifica del trattato ESM, ovvero estensivamente, stante la sostanziale identità di oggetto e soprattutto di ratio, nel caso del protocollo d'intesa -, prevede che:
1. Il Governo informa tempestivamente le Camere di ogni iniziativa volta alla conclusione di accordi tra gli Stati membri dell'Unione europea che prevedano l'introduzione o il rafforzamento di regole in materia finanziaria o monetaria o comunque producano conseguenze rilevanti sulla finanza pubblica.
2. Il Governo assicura che la posizione rappresentata dall'Italia
nella fase di negoziazione degli accordi di cui al comma 1 tenga conto degli atti di indirizzo adottati dalle Camere. Nel caso in cui il Governo non abbia potuto conformarsi agli atti di indirizzo, il Presidente del Consiglio dei Ministri o un Ministro da lui delegato riferisce tempestivamente alle Camere, fornendo le appropriate motivazioni della posizione assunta. 
3. Le disposizioni di cui al presente articolo si applicano anche nel caso di accordi conclusi al di fuori delle disposizioni del Trattato sull'Unione europea e del Trattato sul funzionamento dell'Unione europea nonché in caso di modifica di precedenti accordi.
1.2. Quindi, la legittima conclusione del protocollo di intesa per l'attivazione dell'ESM, rispetto allo Stato italiano, presuppone:
a) la previa informazione alle Camere, già nella fase di "iniziativa"; 
b) la conseguente fissazione di un atto di indirizzo parlamentare (che può anche condurre ad una votazione contraria circa l'iniziativa stessa); c) la tempestiva giustificazione, da parte del Governo, dell'eventuale scostamento dell'indirizzo parlamentare, la cui naturale conseguenza è, e può essere soltanto (sul piano delle regole politico-parlamentari), in caso di ritenuta ingiustificabilità, la votazione di sfiducia al Governo.
La (analoga) vicenda del Memorandum con la Grecia, nell'estate del 2015, portò proprio a una impasse politica del genere, da cui si cercò di uscire con un referendum (il cui esito fu però disatteso per via della costrizione imputabile, per l'appunto, alla già avvenuta soggezione della Grecia alle condizionalità imposte dall'ESM in una fase precedente).

1.3. In ogni modo, e ciò appare assorbente (e decisivo ai fini dell'applicazione estensiva), si deve ritenere, con tutta evidenza, che un "protocollo di intesa" con l'ESM, una volta comunque negoziato e "concluso" da parte dell'Esecutivo, quali che siano le condizionalità apposte, sia comunque soggetto alla ratifica parlamentare, poiché in tal senso dispone espressamente l'art.80 della Costituzione: "Le Camere autorizzano con legge la ratifica dei trattati internazionali che...importano..oneri alle finanze o modificazioni di leggi". 
E poche cose sono più onerose di un prestito che comporta la restituzione di un congruo interesse (fissato dall'ESM avendo di mira principalmente l'interesse creditorio) e della sorte capitale e che, per di più, impone collateralmente l'adozione (lungo anni e anni di "condizionalità" commissariale) di leggi adeguative ai desiderata del creditore, ed essenzialmente mirate a garantire, secondo le sue valutazioni unilaterali, la restituzione stessa.

2. Ma interessa anche verificare la fattibilità politica e, soprattutto, giuridica, dell'operazione "finanziamento senza condizionalità apprestato dall'ESM".
Partiamo da questa osservazione di un attento osservatore delle "vicende" dell'eurozona come Giuseppe Liturri e verifichiamone i vari punti sollevati.

L'operazione consterebbe, per quanto è dato di capire, nell'emissione di obbligazioni, in qualche modo "dedicate" da parte dell'ESM. 
L'aspirazione sottintesa è che l'ammontare corrispondente dell'emissione equivalga all'intera disponibilità attuale di liquidità del meccanismo, come riportano fonti mediatiche "non ostili" a questa soluzione; si tratterebbe di circa 500 miliardi o, si dice, più verosimilmente 410. 
Ma non è questo l'aspetto principale. Il punto è che l'ESM non ha attualmente la liquidità indispensabile per fare credito, nella misura adeguata alle circostanze, senza previa raccolta della provvista presso gli Stati contribuenti o presso il mercato finanziario.

2.1. Tornando allo schema sopra ipotizzato che parrebbe coniugare la raccolta obbligazionaria dell'ESM (per non gravare con dei "richiami" gli Stati a erogare il capitale sottoscritto e non ancora versato) con la sottoscrizione da parte della  BCE, ed il successivo prestito di tale raccolta agli Stati richiedenti, ovvero, pro-quota a tutti gli Stati aderenti, sebbene non ci comprenda come questa evenienza di erogazione "d'ufficio" sia giuridicamente realizzabile, cerchiamo di verificare quali siano gli ostacoli giuridici che, attualmente, ci paiono ineludibili.
Anzitutto: la "brillantezza" della soluzione consisterebbe nella sottoscrizione delle obbligazioni da parte della BCE; cioè nel loro finanziamento diretto.

2.2. Questa soluzione, però, ci interroga sulla "natura" dell'ESM, cioè sulla sua qualificazione alla stregua delle norme dei trattati
Questa qualificazione risulta però inesatta: l'ESM è un accordo previsto direttamente dal TFUE, tanto che per istituirlo, proprio giustificandolo nel quadro giuridico dei trattati si è provveduto, nel 2012, a emendare l'art.136 del TFUE stesso, aggiungendovi un terzo paragrafo. Eccone il testo:
3. Gli Stati membri la cui moneta è l’euro possono istituire un meccanismo di stabilità da attivare ove indispensabile per salvaguardare la stabilità della zona euro nel suo insieme. La concessione di qualsiasi assistenza finanziaria necessaria nell’ambito del meccanismo sarà soggetta a una rigorosa condizionalità (pare ovvio, in seguito, ritornare su quest'ultima proposizione).
Dunque, gli Stati membri la cui moneta è l'euro, in forza di tale modifica, stanno esattamente agendo nel quadro giuridico dei trattati, cioè attuandone una previsione, in cui la formulazione in termini di facoltatività (della istituzione del meccanismo) implica solo che occorre il consenso di tutti tali Stati interessati, cioè un accordo. 

2.3. Ma non di meno, e con ogni evidenza, un accordo che rientra nella conformazione giuridica delle relazioni e interazioni tra Stati-membri, individuati e specificati ratione monetae, che risale direttamente al TFUE. 
E non si tratta dell'unica previsione del TUE o del TFUE che disponga una procedura concordata o, il che è equivalente, adottata all'unanimità, di attuazione normativa dei trattati; ovvero la facoltizzazione di un obiettivo in termini di "Gli Stati si sforzano", "l'Unione tende"...o formule analoghe.
Tanto è stato ritenuto importante che l'ESM fosse riconducibile al quadro giuridico dei trattati (e  quindi istituto "senza estendere le competenze attribuite all'Unione dai trattati"), che la contestazione sollevata al riguardo è stata già chiarita dalla CGUE con la decisione del 2012, di cui riporto più sotto un brano riassuntivo saliente.
In tale decisione non solo la Corte premette di aver sostanzialmente ritenuto l'ammissibilità di meccanismi analoghi precedentemente alla stessa modifica dell'art.136 (con riguardo all'ESFS), implicando che essi potrebbero essere considerati sviluppi naturali dei poteri "impliciti" demandati agli Stati nel quadro delle determinazioni attuative dell'Unione (sia pure nella non atipica forma della legiferazione "per accordo"), ma soprattutto si è sforzata di giustificare a quali condizioni tali meccanismi e la stessa modifica additiva dell'art.136, possano e, anzi, debbano, essere compatibili coi trattati per configurare, giocoforza, un completamento, coordinato e omogeneo, dello stesso diritto europeo:

"Similmente, si è esclusa l’incidenza della modifica sulla competenza dell’Unione nel settore del coordinamento delle politiche economiche degli Stati membri, in quanto le rilevanti disposizioni dei Trattati UE e FUE non conferiscono all’Unione una competenza specifica all’Unione per istituire un meccanismo di stabilità analogo a quello previsto dalla decisione (par. 64). 
La Corte ha tuttavia precisato che, se «gli Stati membri la cui moneta è l’euro sono competenti a concludere tra di loro un accordo relativo all’istituzione di un meccanismo di stabilità, come quello previsto dall’articolo 1 della decisione 2011/199», tuttavia gli stessi «non possono esimersi dal rispetto del diritto dell’Unione nell’esercizio delle proprie competenze in tale settore» (paragrafi 68 e 69). A tal proposito, si è comunque ritenuto che «la rigorosa condizionalità cui il meccanismo di stabilità subordina la concessione di un’assistenza finanziaria in forza del paragrafo 3 dell’articolo 136 TFUE (..) è diretta a garantire che, nel suo funzionamento, tale meccanismo rispetti il diritto dell’Unione, comprese le misure adottate dall’Unione nell’ambito del coordinamento delle politiche economiche degli Stati membri» (par. 69) ."

2.4. Ne discende, per quanto è chiaramente risultante dalla previsione additiva dell'art.136, par. 3 e dallo stesso imprimatur della Corte che:
a) l'accordo relativo all'ESM è fondato su una previsione integrativa dei trattati - e integrata negli stessi - che ne presuppone la accertata conformità alle previgenti norme di pari livello di fonte e si pone come attuazione, sia pure concordata, di tale legittimo emendamento al TFUE;
b) la legittimità sia della modifica del trattato che dell'accordo susseguente, in particolare (come dice più sopra la stessa Corte), ai sensi dell'art.125 TFUE (cioè del divieto di solidarietà finanziaria tra Stati) è garantita se, e solo se, ogni suo intervento sia "subordinato" a una "rigorosa condizionalità". Dunque non a qualsiasi condizionalità o all'assenza della stessa
Quantomeno, l'assenza di condizionalità dell'intervento, o la sua "non rigorosità", contrastano direttamente la previsione "legittimante" dell'art.136, par. 3. Quindi risultano contrarie al quadro fondamentale del diritto europeo (prima ancora che alle conseguenti conformi previsioni del trattato istitutivo dell'ESM).
E si badi bene, poiché la Corte si è pronunciata nei termini suddetti proprio per accertare la compatibilità dell'art.136 - e dei contenuti dell'accordo istitutivo - con svariati articoli preesistenti del TFUE, tra cui fondamentale risulta l'art.125, persino una modifica dell'art.136 che non prevedesse più la "rigorosa condizionalità" sarebbe colpita dalla Corte con la sanzione della contrarietà al quadro giuridico dei Trattati!

3. Ma c'è di più: poiché risulta evidente l'avvenuta incorporazione nel quadro giuridico dei Trattati dell'accordo istitutivo dell'ESM, ne risulta altresì che lo stesso, come soggetto avente sua personalità giuridica, rientri quale "istituzione finanziaria internazionale" (art.1 dell'attuale accordo, peraltro invariato in parte qua), tra le "istituzioni, organi o organismi dell'Unione", sia pure per via di una previsione additiva e speciale, ma comunque incorporata nel trattato e nella sua normazione attuativa.
Non avrebbe altrimenti senso lo sforzo giustificativo della CGUE e la sua accurata verifica di compatibilità, se non quello, appunto, di qualificare dentro il quadro giuridico dei trattati un'importante meccanismo che è volto ad adeguare l'impianto normativo della disciplina dei trattati, e del diritto europeo, alle esigenze degli "Stati membri la cui moneta è l'euro". 
Questa specialità è una condizione comunque "tipica" e tipizzata dai trattati, poiché gli stessi prevedono come non obbligatoria l'adesione alla moneta unica (cfr; il coordinato disposto degli artt. 3, par. 4 del TUE e 139 del TFUE, relativi alla istituzione della moneta unica e al regime dei c.d. "Stati membri con deroga").

4. Da quanto finora esposto possono trarsi alcune conclusioni relative agli ostacoli (che paiono insormontabili) direttamente derivanti dal "quadro giuridico europeo" e, ovviamente, anzitutto dai trattati, che si frappongono alla soluzione qui analizzata (cioè raccolta obbligazionaria da parte dell'ESM di una provvista da prestare poi agli Stati, divenendone creditore, in presunta assenza di condizionalità):
a) una volta appurato che, secondo il dictum della Corte di Giustizia e lo stesso tenore letterale e sistematico dell'art.136, par.3, l'ESM va qualificato come "istituzione finanziaria internazionale" riconducibile al diritto europeo (cioè che trova la sua ragione di esistere e non potrebbe venire in esistenza se non in presenza dell'Unione monetaria istituita dai trattati), esso diviene senza alcun dubbio una di quelle "istituzioni" dell'Unione (sia pure caratterizzata da una "specialità tipizzata") a cui è precluso dalla espressa previsione letterale dell'art.123 TFUE il finanziamento diretto da parte della BCE (cioè "l'acquisto diretto presso di essi di titoli di debito");
b) come abbiamo visto, l'attenuazione o addirittura l'eliminazione della condizionalità nell'erogazione di prestiti agli Stati aderenti da parte dell'ESM, non è consentita a pena di violazione di una serie di norme fondamentali dei trattati tra cui l'art.125 TFUE
L'aggiramento del divieto ex art.125 TFUE, secondo la pronuncia della CGUE, non sarebbe possibile neppure modificando l'art.136, par.3, che diverrebbe così incompatibile col resto dei trattati.
c) A fortiori, ovviamente, ciò non è consentito con una modifica dell'attuale testo istitutivo; cioè non sarebbe consentito neppure trovando una altamente improbabile unanimità sul punto, perché tale accordo sarebbe contrario al superiore livello giuridico dei trattati. 

mercoledì 18 marzo 2020

IL VALORE DI UNA VITA SALVATA


(Risvegli tardivi ed incerti...)

1. Queste le soluzioni offerte fino a oggi dall'€uropa, nel complesso delle sue "istituzioni" coinvolte, ad una crisi che anzitutto pone in pericolo la vita e la salute dei cittadini dell'intero continente e che poi determina l'eccezionale situazione di un drastico calo simultaneo dell'offerta e della domanda:

E questa è la conseguenza, in particolare sui c.d. spread, che, come ormai dovrebbero aver capito tutti gli esseri dotati di coscienza morale, dipendono essenzialmente dalle azioni della BCE:

Immagine


2. Tenete conto che il problema attuale, e in imminente amplificazione, è quello della impossibilità di mantenere i livelli di produzione, autonomamente dovuta al combinato della interruzione delle supply e value chains globalizzate (già in precedenza in corso per via di una crisi strutturale della globalizzazione), e alla chiusura/riduzione per motivi sanitari di molte attività produttive
A ciò seguiranno inevitabilmente gli effetti sulla occupazione - e quindi sul livello dei redditi, dei risparmi e degli investimenti-, e sulla stabilità finanziaria (cioè sulla incapacità di far fronte ai pagamenti delle molteplici obbligazioni corrispondenti al normale svolgimento della vita sociale), fenomeni strettamente consequenziali che porteranno a un drammatico calo sia della domanda che dei valori degli assets patrimoniali.

3. Questa situazione andrebbe scongiurata in ogni modo da parte delle istituzioni che governano ciascun paese (normalmente con l'obbligo costituzionale di perseguire il benessere dei cittadini che vivono sul rispettivo territorio).

Ma i cittadini viventi sul territorio italiano non dispongono della istituzione di governo che ha un carattere fondamentale in un caso del genere: una banca centrale emittente che possa finanziare proprio i bisogni primari e più urgenti e, in stretta connessione, prevenire, con l'emissione illimitata di moneta avente corso legale, il successivo disastro economico-produttivo, finanziario e, soprattutto, occupazionale.

Tutto ciò, infatti, "costa" molto; cioè non è attuabile in assenza del potere di emissione monetaria direttamente trasmesso all'economia reale, cioè alle imprese e alle famiglie; ciò che può, e anzi deve, fare solo lo Stato nazionale con le sue funzioni pubbliche costituzionalmente previste.

4. Negli USA, hanno reagito, per ora, con un piano di stimoli fiscali, cioè a carico del bilancio federale, di 1200 miliardi di dollari, di cui 250 miliardi sarebbero accreditati direttamente sui conti correnti di ciascun cittadino (circa mille dollari a testa). E questo si aggiunge alla pur controversa, ma comunque colossale, azione della Fed. Tra cui non trascurabile, e eloquente circa la follia dell'assetto della BCE rispetto all'area euro, spicca questa:

Nell'eurozona, a causa delle regole che la disciplinano e che sono presidiate dalla perdurante intransigenza tedesca, tutto ciò è giuridicamente e soprattutto politicamente impossibile.

Comunque la si metta, non ci sono scappatoie al principio del divieto di bail-out dei singoli Stati e al divieto di solidarietà tra Stati (artt. 123-125 TFUE); tranne sottoporsi ai programmi della Trojka che, essendo follemente pro-ciclici, acuirebbero e protrarrebbero la recessione e l'impoverimento di massa oltre ogni logica economica e ogni limite morale.

5. Ma ogni soluzione, preclusa oggi dalla scelta politica di aderire "a" e insistere ottusamente nell'applicazione delle regole dell'eurozona - mentre persino la sospensione del c.d. fiscal compact è un mero pour-parler privo di qualsiasi tempestiva formalizzazione (ed una misura che, comunque, non risolverebbe ex se il problema dell'accesso ai mercati nel finanziare il debito pubblico)  -, non può dunque che passare per una nuova scelta, necessitata ed inevitabile nelle presenti drammatiche circostanze, affidata a chi detiene, nel suo insieme, il potere di determinazione dell'indirizzo politico; e questo ha senso soltanto in base alla precisa coscienza che tale indirizzo soggiace, ben prima che ai trattati ordoliberisti e fortemente competitivi, ai principi inderogabili della Costituzione.
Sapendo che è una scelta politica che si deve assumere da soli: perché così hanno comunque deciso gli altri partner che controllano l'effettivo processo decisionale:

Questa coscienza però non si vede all'orizzonte; non ve n'è traccia.

6. In questa sede mi limiterei a ricordare come la soluzione sia anzitutto un'inversione dell'assoluta incomprensione del ruolo costituzionale ed etico della spesa pubblica: anzitutto, proprio in momenti come questi, della spesa corrente.

"Ma questo fatto (non esclusivamente contabile), avuto riguardo alla realtà del fenomeno nell'economia reale, non deve affatto sorprendere: la spesa corrente non è altro che stipendi per forze dell'ordine, vigili del fuoco, insegnanti, medici e infermieri, nonché, si tende a dimenticare, forniture di beni e servizi, o esecuzione di lavori pubblici di elementare manutenzione di strade, fognature, argini e segnaletica (per dire il minimo) funzionali a tali compiti e altrettanto indispensabili.
Naturalmente ciò include la manutenzione, la salubrità e il riscaldamento di scuole e ospedali, e delle sedi delle forze dell'ordine e dei vigili del fuoco, il rifornimento di carburante e la manutenzione dei mezzi indispensabili per lo svolgimento dei loro compiti, e via dicendo. Fino ad arrivare alle unità di personale e ai mezzi materiali a disposizione di chi debba effettuare i controlli, ma anche gli eventuali affidamenti di forniture e lavori pubblici, sulle grandi infrastrutture del paese; da quella ferroviarie a quelle della rete stradale e autostradale. 
Quindi, l'austerità fiscale, imposta dalla logica dei "conti in ordine", che,  quando si arriva a considerare la spesa corrente, si tende a considerare quasi illimitatamente effettuabile senza effetti negativi per l'economia reale, (e in ogni fase del ciclo economico!), implica contemporaneamente sia il deterioramento delle funzioni pubbliche e dei servizi più essenziali erogati ai cittadini, che la mancata crescita a causa della quale, in sostanza (anche se finge di non capirlo) la Commissione, ci imputa la violazione della regola del debito.

7. Ma c'è un interrogativo che, legato com'è alla spesa pubblica, e all'odio feroce verso di essa che si è mediaticamente e culturalmente sviluppato in forma di propaganda di massa (non senza successo), dovrà trovare una risposta obbligata dalla tragica forza dei fatti. 
Questo interrogativo era posto nello "studio Giarda"  (qui, p.8: eravamo agli esordi dell'era Monti) in questi termini:
"Misurare la costosità relativa dei consumi collettivi rispetto ai consumi privati è ambizione di tutti i sistemi statistici, anche se si tratta di una ambizione non facile da realizzare perché dei servizi collettivi si conoscono le spese sostenute dalle amministrazioni pubbliche, ma si hanno solo informazioni limitate sul volume fisico dei beni prodotti con quelle spesenell’istruzione si conosce il numero degli studenti, ma non quanto è aumentato il valore del capitale umano; nella sanità si conosce il numero degli assistiti, ma non il valore della vita salvata; nella giustizia e nella sicurezza si conosce il numero dei giudicati o dei tutelati, ma poco di più.
Già...qual è il valore di una vita salvata? E specialmente, quello di una vita che non si è potuta salvare?
Ecco: ora questa risposta per molti sarà molto più semplice da dare. Perché avranno sotto gli occhi il "volume" del bene prodotto con la spesa pubblica corrente; e anche il valore del volume che sarebbe stato prodotto se non ci fossero stati i tagli (alla dinamica) della spesa pubblica.
Immagine
Immagine


martedì 3 marzo 2020

QUANTA RECESSIONE NEL 2020 CON LE REGOLE DELL'EUROZONA? E SEMPRE CHE CI SIA UN RECUPERO...


I. Proviamo, e sottolineo proviamo, a cercare di capire gli effetti dell'attuale "emergenza virus" sull'economia italiana, cercando di contestualizzarli nel quadro, più ampio e già in corso, della crisi della globalizzazione asimmetrica (tale sia perché giganteschi protagonisti di tale vicenda, quali Cina e India, non si sono assoggettati nella stessa misura alle regole dettate, in forma di new global order, dal composito quadro di trattati internazionali e organizzazioni economiche "sovranazionali", sia perché tali regole, anche all'interno dei paesi OCSE, in termini riassuntivi, sono applicate più o meno rigorosamente, o anche adattate o ignorate, a seconda della forza politico-economica degli Stati coinvolti).

II. In molti avranno già letto l'articolo di Ashoka Mody che, parlando dell'impatto del coronavirus sulla situazione dell'economia globalizzata, pone un particolare accento sullo stress ancor maggiore che verrà posto a carico dell'economia italiana.
Mody delinea un quadro storico della congiuntura nel breve periodo, costituito all'incirca dagli ultimi 3 anni, muovendo proprio dalla premessa che l'economia dell'eurozona (per essere più precisi) è export-led, cioè modellata costrittivamente sul mercantilismo tedesco, e come tale più vulnerabile di ogni altra agli shock in corso e che si affacciano all'orizzonte (il quadro critico per così dire "globale", peraltro, è ancora antecedente al 2018, nelle sue prevedibili problematiche strutturali legate alla globalizzazione; cfr. qui, pp.3-5):
"L’Italia e le altre economie europee – dipendenti in maniera decisiva dal commercio globale – sono state sottoposte a un crescente stress economico sin dall’inizio del 2018, quando il commercio mondiale ha iniziato a rallentare (vedi il grafico sotto). 
Il rallentamento del commercio mondiale, a sua volta, è stato la conseguenza della decisione del governo cinese di smettere di pompare il suo sistema finanziario interno per paura che la proprietà immobiliare e la vulnerabilità finanziaria potessero sfuggire pericolosamente di mano. 
Come l’economia cinese – con la sua enorme presenza nel sistema del commercio globale – si è raffreddata, il commercio mondiale ha iniziato a rallentare. Nel 2019 la guerra dei dazi tra Cina e Stati Uniti ha ulteriormente rallentato la crescita del commercio mondiale, spingendo le economie europee in condizioni quasi recessive. Pertanto, la situazione economica globale, e in particolare quella europea, era già precaria ben prima che il coronavirus colpisse.
Il coronavirus ha ribaltato in tutta evidenza il ruolo dominante della Cina nel commercio mondiale. La Cina è il nodo chiave nella catena del valore aggiunto globale. Le fabbriche cinesi producono le componenti dell’industria meccanica ed elettrica, nonché gli ingredienti dell’industria farmaceutica, necessari per mantenere attive le fabbriche del mondo. Con l’arresto dell’attività di diverse fabbriche cinesi, i produttori di tutto il mondo – specialmente in altri importanti centri di produzione che si affidano alla Cina – sono a rischio di fermarsi. 
Già le fabbriche automobilistiche in Corea del Sud, nell’impossibilità di procurarsi le componenti prodotte dalla Cina, sono in sofferenza. Del resto, la diffusione del coronavirus nella Corea del Sud interromperà la produzione delle sue fabbriche di semiconduttori e altre componenti elettroniche, interrompendo le forniture ai produttori che assemblano prodotti di consumo e industriali.
In Europa, la Germania, tradizionale àncora della salute economica europea e arbitro della contrattazione politica in Europa, è ad alto rischio. Nel 2019, l’economia tedesca ha ripetutamente sofferto del rallentamento del commercio mondiale e dell’accelerata contrazione della sua industria automobilistica, poiché i consumatori si sono allontanati dalle vantate auto a combustione interna tedesche, rendendo tecnologicamente obsoleto gran parte di un ecosistema industriale incentrato sulla produzione automobilistica. 
Ora che, nella prima metà del 2020, l’economia cinese si contrae, i produttori tedeschi di automobili e macchinari perderanno il loro mercato più ricco degli ultimi anni. E con il contrarsi dell’economia tedesca, molti produttori italiani sostenuti dalle vendite in Germania ne soffriranno.
Mentre Cina, Giappone, Corea del Sud e Germania sono in grado di gestire una contrazione economica di sei mesi, l’Italia no. 
Se scivola dal suo attuale torpore, economico e politico, verso una profonda contrazione economica, l’Italia non ha alcuno spazio fiscale né finanziario. Il rapporto debito pubblico / PIL aumenterà rapidamente, spingendo verso l’alto i tassi di interesse e rendendo l’onere del debito ancora più pesante. Il caotico sistema bancario dovrà affrontare perdite che non può sopportare e che il governo non può sostenere. I fallimenti del settore pubblico e privato in Italia provocheranno il default dei creditori, innescando una voragine globale di insolvenze."

III. La ricostruzione tratteggiata da Mody, è importante sottolinearlo, implica che la recessione (già in corso e indipendentemente dall'emergenza del virus), debba essere gestita nel seguente quadro istituzionale, proprio dell'eurozona
1) divieto per la BCE di acquisto diretto dei titoli del debito pubblico e di concessione di scoperti di conto corrente o di qualsiasi altra facilitazione creditizia agli Stati (art.123 TFUE); 2) divieto di qualsiasi accesso privilegiato alle istituzioni finanziarie sia per gli Stati che per le istituzioni dell'Unione europea (art.124 TFUE; cosa che impedisce di concepire qualsiasi forma di intervento €uropeo in piani, o presunti tali, di investimenti infrastrutturali che non risultino esclusivamente finanziati a carico degli Stati, attraverso l'imposizione di nuovi prelievi e tagli alla spesa, e sottoposto alle condizioni di credito di mercato); 
3) Esclusione, per le istituzioni Ue e per gli Stati aderenti, di ogni assunzione di responsabilità per gli impegni contratti da un altro Stato membro (art.125 TFUE, che sancisce, esplicitamente e senza equivoci, il divieto di solidarietà fiscale, ovvero di un sistema di trasferimenti interstatali gestito da un centro finanziario "federale", specificamente all'interno dell'eurozona);
4) vigenza del divieto di bail-out dei singoli Stati, aderenti all'eurozona, rispetto alle rispettive posizioni debitorie (ove divenute insostenibili), rafforzato e reso sanzionabile dalla vigenza del fiscal compact e delle sue linee applicative: gli Stati possono provvedere a rendere solvibile la propria situazione debitoria solo reperendo liquidità all'interno della rispettiva comunità sociale, attraverso bilanci orientati al pareggio, e quindi ricorrendo ad incrementi dell'imposizione tributaria ed a tagli della spesa pubblica (cioè delle proprie funzioni costituzionalmente previste) senza che alcun limite a tale riduzione funzionale sia previsto dai trattati. 
Gli effetti sulla crescita, e ancor più, gli effetti ampliativi dell'eventuale recessione, che derivino, per il singolo Stato, dall'applicazione di tali regole non è in alcun modo normativamente considerato in termini realistici; esistono regole di discrezionale concessione di flessibilità, ma hanno applicazione circoscritta annuale e dimensioni di intervento consentito minime e, come tali, irrilevanti per configurare una qualsiasi politica anticiclica; 
5) la recessione che, in tale quadro, conduca, com'è inevitabile, a problemi di solvibilità del settore privato (disoccupazione e insolvenze correlate di imprese e famiglie), proiettata sui rispettivi sistemi bancari nazionali, si risolve in (ulteriori) esigenze di ricapitalizzazione degli istituti che non possono essere affrontate dagli Stati, sia per ragioni di limiti fiscali, sia per l'applicazione del regime degli aiuti di Stato al settore bancario, in prevalenza incondizionata su qualsiasi considerazione della tutela del risparmio prevista dall'art. 47 Cost., (tutela del tutto assente nelle previsioni dei trattati). 
La diffusione di insolvenze creditizie dovuta a una fase recessiva vincola, per gli anni successivi, le banche a risanare i propri bilanci, svendendo i crediti in sofferenza, - deprimendo in modo generalizzato i valori di tutte le tipologie di assets in sottostante garanzia sottostante (data l'intensa sovraofferta degli stessi; parliamo di immobili e complessi aziendali) -, e chiudendo i rubinetti del nuovo credito all'economia reale. 
Ove tali misure non siano sufficienti a raggiungere i livelli di capitalizzazione richiesti dall'Unione bancaria, si aprono le varie forme di risoluzione bancaria che passano per il sacrificio di azionisti (anche piccoli risparmiatori), obbligazionisti (idem) e fino ad arrivare ai depositanti
Una nuova recessione aggraverebbe in modo decisivo questo quadro, ri-alimentando il circolo vizioso delle insolvenze e delle ricapitalizzazioni impossibili. E quindi ampliando a dismisura le prospettive di distruzione del risparmio nazionale (anche a causa di quanto stiamo per esaminare al punto 6)).
6) Inoltre, con l'ESM2, da considerare una negoziazione già conclusasi, situazioni di difficoltà nell'accesso al mercato, da parte degli Stati, sono preferibilmente risolte attraverso il default dei titoli di stato in precedenza emessi; ciò viene agevolato sia attraverso le single-limb CACs, di futura introduzione (le precedenti CACs, sono comunque già operanti), sia attraverso una ben orientata valutazione di sostenibilità del debito pubblico, per gli Stati che vogliano accedere a una linea di credito del Meccanismo di stabilità non avendo rispettato (nel precedente triennio) le regole fiscali del fiscal compact, e che prelude a varie forme di default a carico dei detentori dei titoli del debito pubblico (con evidenti enormi problemi di perdite in bilancio per la consistente parte detenuta dal sistema bancario nazionale e conseguente innesco di esigenze di ricapitalizzazione o risoluzione a carico dei risparmiatori).

IV. Il quadro così sommariamente tratteggiato ci conferma quanto pronosticato da Mody, nei passaggi della sua analisi sopra enfatizzati.
Veniamo ora alle previsioni che possono azzardarsi sulla crescita italiana, necessariamente approssimative, poiché non è dato sapere né quanto a lungo si protrarranno gli effetti epidemici (o pandemici) nei loro riflessi immediati sui comportamenti sociali e sulla funzionalità delle varie attività produttive, né la portata e durata delle reazioni adattative che potranno essere innescate nei singoli paesi del mondo.
Riferendoci alla realtà industriale italiana, peraltro, possiamo almeno avere un'idea delle dimensioni potenziali della perdita di prodotto.

Un'avvertenza: in linea di tendenza, una spesa non effettuata (in diminuzione rispetto alla regolarità tendenziale mostrata nello stesso periodo degli anni precedenti), in entrata o in uscita rispetto al territorio nazionale, non implica che questa: 
a) non venga effettuata successivamente con un effetto di "recupero" che può essere, peraltro, in taluni casi, più o meno pronunciato (ad es; se avrò molto meno presenze turistiche dall'estero nel periodo pasquale, potremmo registrare un aumento più che proporzionale delle presenze stesse in estate); b) non possa immediatamente essere compensata da una diversa spesa effettuata in luogo di questa (ad es; rinunciando a un viaggio all'estero, o a una settimana bianca, possono aversi spese in altri tipi di consumo, quali acquisto di articoli di abbigliamento o di elettrodomestici).

V. Cominciando dal settore turistico, che più di ogni altro risente con tangibile immediatezza degli effetti globali, e peraltro anche nazionali, della riduzione della mobilità. Ci soffermiamo su un dato: il turismo, conteggiato con una serie di criteri convenzionali (data l'estrema complessità di una individuazione certa delle poste di consumi ed investimenti che esso genera) pesa, in termini diretti, per circa 5,5 punti di Pil. Con una larga approssimazione gli effetti di spesa indotti e indiretti determinati dal settore medesimo (in pratica, il moltiplicatore nell'economia reale del reddito ricavabile direttamente dal turismo) portano a una cifra superiore al 10% (lo studio-post qui utilizzato avverte di una certa esagerazione, menzionando calcoli che arrivano al 13%).
Più in dettaglio, per quanto interessa i rapporti commerciali riflessi nelle partite correnti dei conti con l'estero, la spesa dei turisti stranieri in Italia (principalmente alloggio e ristorazione, ma anche "shopping") è stimata in 48 miliardi
A loro volta, il turismo dei residenti, effettua consumi per circa 64 miliardi
Peraltro, nel settore in senso lato, legato anche a viaggi e spostamenti per motivi di lavoro (inclusi quelli dei dipendenti delle imprese turistiche), si raggiunge una spesa per complessiva di circa 146 miliardi di euro. Il valore aggiunto del turismo è pari a circa 5,9 punti di Pil: di questo valore aggiunto, peraltro, circa un terzo è dovuto all'utilizzo della casa di proprietà per motivi turistici.

Per contro, risulta, che nella media degli anni più recenti, la spesa degli italiani per viaggiare all'estero è stata di circa 22 miliardi

Facendo un conto estremamente semplificato, e circoscritto al dare/avere con l'estero, supponendo un simmetrico rateo di disdette dei viaggi sia verso l'Italia che dall'Italia verso l'estero, e rapportandolo all'incirca ai primi sei mesi dell'anno, potremmo avere un impatto sui consumi, piuttosto rilevante. Ovviamente, si tratta di un'ipotesi che dà credito all'attuale calo del 70% dei viaggi in entrata e in uscita protratto fino a giugno (un dato approssimativo ma che parrebbe omogeneo per entrambe le direzioni del flusso turistico): avremmo (48-22) x 70% /2 e quindi un calo di saldo attivo delle partite correnti, da qui a giugno, stimabile in circa 9-10 miliardi.
A questi occorre aggiungere, sempre assumendo un calo del 70% (e la sua durata "media" protratta fino a giugno) della spesa nazionale per turismo e spostamenti vari entro il territorio nazionale, una diminuzione di spesa dei residenti che potrebbe avvicinarsi a circa 35 miliardi (circa 100 miliardi / 2 x 0,7). Ma qui vale il discorso che non è possibile stimare come interamente persi questi consumi interni, poiché lo stesso potere di spesa potrebbe essere, in parte, diretto verso altri consumi sostitutivi (e peraltro, non necessariamente verso beni e servizi di intera produzione nazionale).
Il calo del Pil cumulabile nei primi sei mesi dell'anno, solo per il settore turistico, in una stima grossolana e che non può quantificare numerosi altri fattori (non essendo prevedibili, allo stato, le condizioni normative ed istituzionali di emergenza e neppure quelle psicologiche, che possono protrarsi nel tempo, aumentando o diminuendo la propensione a riprendere questo tipo di consumi), mette in gioco circa 45 miliardi nella più catastrofista delle ipotesi. Ipotizzando un'ampia propensione sostitutiva della spesa non effettuata, nel turismo "interno", in altri tipi di consumi, il "danno" potrebbe essere limitato a 15-20 miliardi

VI. Non c'è lo spazio, in questa sede, per proseguire un discorso analitico, estendendolo con delle analisi, sempre ipotetiche e approssimative, - ma che non di meno renderebbero l'idea delle grandezze economiche coinvolte -, per ogni settore economico, per ogni filiera industriale.
Le presenze in cinema e teatri, in ogni tipo di spettacolo e, inoltre, per convegni, mostre, seminari, non potranno che registrare una drastica diminuzione. Sappiamo che il calo della ristorazione in corso è per molti versi drammatico. 
Come pure attendiamo dati drammatici dalla produzione industriale. 
Facciamo soltanto un rapido excursus, (riservandoci di aggiornare i calcoli, via via che saranno svolte delle ipotesi e delle rilevazioni), delle problematiche che coinvolgono tutti i settori economici nazionali nel quadro globale di tendenze che vanno manifestandosi.

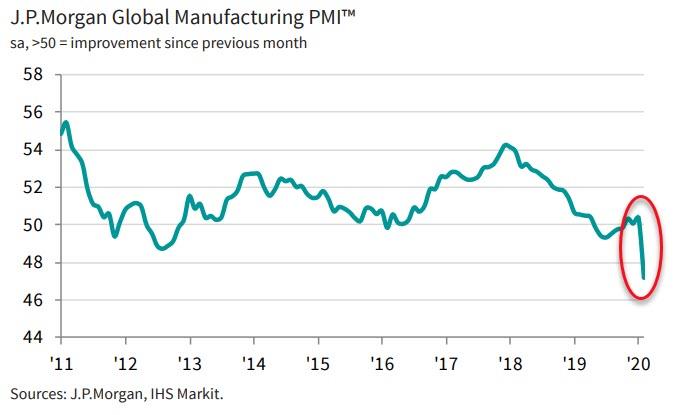
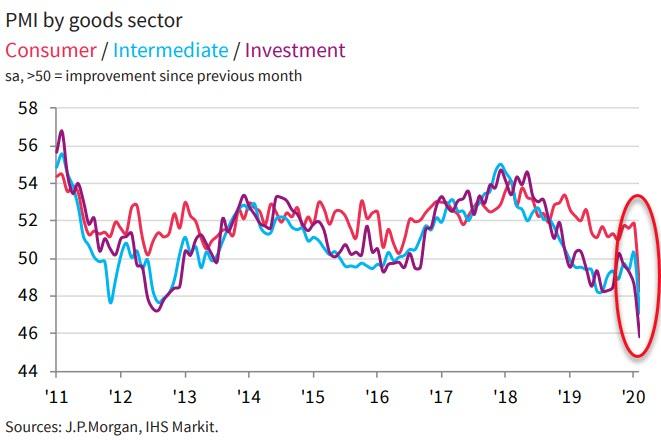
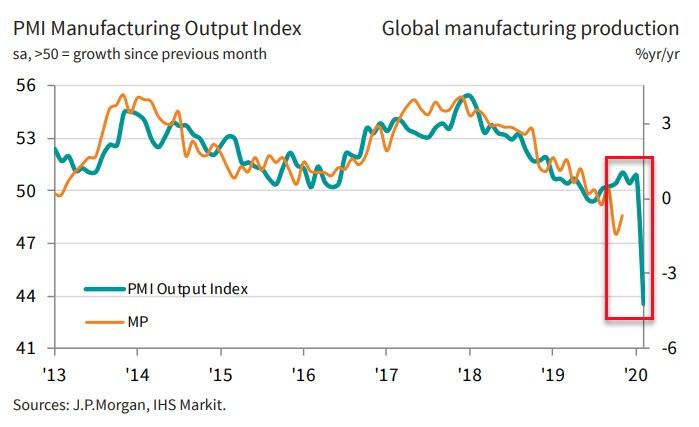
VII. Secondo l'OCSE (ci riporta il Financial Times odierno a pag.8), il notorio ruolo della Cina come hub manifatturierio-industriale mondializzato, che rifornisce di componenti e di prodotti allo stato grezzo le economie del resto del pianeta, ha già determinato un'interruzione delle (mitiche) supply chains globali. Negli Usa, (così come in Italia, per la verità), le autorità portuali e, in generali, gli addetti alla logistica (interna come rispetto all'estero), paventano che i volumi del commercio internazionale possano soffrire, nei soli primi tre mesi dell'anno, di un calo di oltre un quinto.
Da questo post di Zerohedge, traiamo alcuni grafici, relativi alla produzione manifatturiera globale: 

VIII. Un punto risulta particolarmente inquietante: secondo lo stesso OCSE sopra citato, la prosecuzione e la ulteriore diffusione dell'attuale situazione di "disruption of global supply chains" abbasserebbe la crescita mondiale dal (già modesto) 2,9%, previsto inizialmente per il 2020, ad un mero 1,5%. 
E secondo l'OCSE una crescita mondiale sotto il 2,5% sarebbe già una global recession.
Basti infatti considerare i dati sulla crescita mondiale disaggregati per tipologie di macro-aree (secondo il livello di maturità dei rispettivi sistemi di produzione). 
Il grafico sottostante, già segnava, ai primi mesi del 2019, la flessione, interconnessa, dei livelli di crescita per macroaree e globale (l'area grigia sono stime ipotetiche, già smentite dall'incedere della battuta d'arresto del commercio mondiale e dall'irrompere del "fattore virus"):

 
L'interdipendenza è intuitiva: uno shift verso il basso, appunto, sotto 2,5 punti di crescita (reale) e fino a 1,5%, porterebbe la media delle economie avanzate in complessiva prevalente recessione. All'inizio del 2019, la crescita di tali economie era già sotto il 2% rispetto ad un livello mondiale, al tempo, di circa 3,3-3,4%.
Una crescita mondiale ridotta all'1,5, si rifletterebbe in un azzeramento della crescita nelle economie avanzate; e ciò (oltre ad abbassare la crescita nelle economie emergenti e in via di sviluppo), si distribuirebbe in modo ovviamente diseguale, poiché l'eurozona e, all'interno di essa, l'Italia, sono ampiamente sotto la media (dei paesi avanzati).
Questo "rudimentale" rapporto percentuale non è del tutto privo della capacità di fornirci un'idea, per approssimazione, della recessione cui potremmo andare incontro nel 2020: se nel post-crisi del 2008-2009, l'eurozona è cresciuta meno della media dei paesi avanzati, l'Italia, a sua volta, non è cresciuta affatto. 
In pratica: l'eurozona cresce, all'interno delle "economie avanzate", all'incirca il 60% della media complessiva. E l'Italia, in media, cresce (quando cresce) meno della metà dell'eurozona:

Risultato immagini per crescita PIL Italia dal 2000 al 2019

Se la crescita mondiale si attestasse intorno all'1,5%, pronosticato dall'OCSE, e dunque la media dei paesi avanzati crescesse intorno a...zero, l'Italia soffrirebbe di una recessione probabilisticamente superiore al punto di Pil
E questo sempre scontando un (non irrilevante) recupero nella seconda parte dell'anno...

ADDENDUM: Questa del "recupero", però, è allo stato una mera ipotesi: quella, cioè dell'esaurimento in circa (soli) sei mesi degli effetti di blocco delle attività produttive di beni e, non secondariamente, come abbiamo visto, di servizi (che vanno da quelli legati al turismo a quelli, strettamente connessi alla circolazione delle merci, del trasporto e della logistica). E dunque, vale, in termini previsionali, quanto quella di un calo del Pil, dovuto al solo settore turistico, di circa 45 miliardi.
Un'ipotesi, quella del "recupero", che, per il suo verificarsi, presuppone dei "segnali" piuttosto chiari per le popolazioni interessate (i cui comportamenti sono stati così repentinamente modificati dall'emergenza e dalle connesse, e spesso contraddittorie e disorientanti, misure eccezionali di "igiene e profilassi"): non è infatti scontato che le previsioni tecniche, dei vari esperti, risultino poi attendibili e, comunque, arrivino, tempestivamente, a fornire le certezze che la complessa macchina produttiva globale ha bisogno di riacquisire (dando per scontata una certa irrazionalità nella tendenza all'autopreservazione che le varie autorità territoriali avranno nel frattempo acquisito).
Anche perché il virus, i virus, sono mutageni e la loro diffusione può non solo riproporsi nel prossimo autunno, ma anche manifestarsi in diverse ondate sovrapposte fra loro:  per lo meno questo può entrare nel calcolo cautelativo razionale, e di medio termine, dei policy makers e degli investitori industriali degli Stati più indipendenti e più dotati di visione e, soprattutto, di strumenti di politica economica, fiscale, monetaria e industriale. Fra i quali non possiamo, certissimamente, annoverarci.

Non possiamo dunque scartare la probabilità che, invece, si avvii, o si stia già avviando, una ristrutturazione dell'organizzazione internazionale delle filiere, tale che si giunga a tenere cautelativamente fuori dal panorama il mero ripristino delle medesime condizioni mondiali della produzione.
In questo ventaglio di ipotesi, l'Italia, priva di indipendenza in tutte le politiche più essenziali per fronteggiare questa evoluzione, - non improbabile e che richiederà forse anni di "aggiustamenti" -, rischia di essere travolta da una sorta di paralisi in fase recessiva, che, prima ancora che dettata dalla oggettiva carenza di strumenti istituzionali di reazione ai cicli avversi, sarà legata alla ormai sopravvenuta inattitudine ad assumersi la responsabilità di fare scelte: scelte che non siano mere varianti, "in punta di piedi", delle politiche imposte dal tetragono pilota automatico di Bruxelles.